Domain autopension.de kaufen?
Wir ziehen mit dem Projekt
autopension.de um.
Sind Sie am Kauf der Domain
autopension.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autopension.de kaufen?
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich gegen Risiken wie Krankheit, Berufsunfähigkeit und Pflegebedürftigkeit abzusichern. Bei der Altersvorsorge sollte man verschiedene Optionen wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Vorsorge in Form von Riester- oder Rürup-Rente in Betracht ziehen, um eine ausgewogene Absicherung zu gewährleisten. **
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes finanzielles Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich frühzeitig abzusichern, um im Alter nicht unerwartet hohe Kosten tragen zu müssen. Eine private Altersvorsorge, wie beispielsweise eine betriebliche Altersvorsorge oder eine private Rentenversicherung, kann ebenfalls dazu beitragen, die finanzielle Sicherheit im Alter zu gewährleisten. Es ist ratsam, sich frühzeitig mit einem Finanzberater oder Versicherungsexperten zu beraten, um **
Ähnliche Suchbegriffe für Dekoder
Top-Angebote
Produkte zum Begriff Dekoder:
-
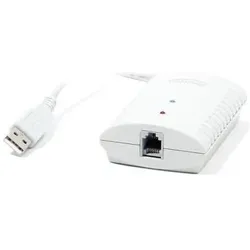
Artdev, Kasse Zubehör, Kassenladenöffner - USB-Dekoder - RJ12 (Epsonanschluss)Der Kassenladenöffner von ARTDEV ist eine innovative Lösung, um Kassenladen effizient zu öffnen, ohne auf einen Bondrucker angewiesen zu sein. Dieser USB-Dekoder ermöglicht die Ansteuerung über den USB-Port eines Computers und ist mit den ESC-Sequenzen der Hersteller Epson, Citizen und Star kompatibel. Die Stromversorgung erfolgt direkt über den USB-Anschluss, wodurch kein zusätzliches Netzteil erforderlich ist. Zwei integrierte LEDs zeigen den aktuellen Betriebszustand an, was die Nutzung noch einfacher macht. Im Lieferumfang ist eine Treiber-CD mit einem Software-Tool enthalten, das die Installation und Nutzung des Geräts unterstützt. Mit kompakten Abmessungen von 56 mm x 25 mm x 85 mm passt der Kassenladenöffner problemlos in jede Umgebung und ist somit eine praktische Ergänzung für jedes Kassensystem. - Öffnung der Kassenlade ohne Bondrucker - Kompatibel mit Epson, Citizen und Star - Stromversorgung über USB-Anschluss - Inklusive Treiber-CD mit Software-Tool.89,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
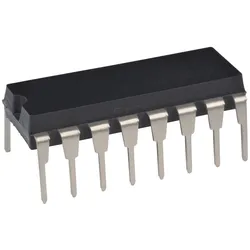
74HCT 139 - Dekoder / Demultiplexer, 2 auf 4, 4,5 ... 5,5 V, DIP-16Duale 2-Linien- bis 4-Linien-Decoder/Demultiplexer Beschreibung: Die 'HCT139-Bausteine sind für hochleistungsfähige Speicher-Dekodierungs- oder Daten-Routing-Anwendungen konzipiert, die sehr kurze Laufzeitverzögerungen erfordern. In hochleistungsfähigen Speichersystemen können diese Decoder die Auswirkungen der Systemdecodierung minimieren. Beim Einsatz mit Hochgeschwindigkeitsspeichern, die eine schnelle Freigabeschaltung verwenden, sind die Verzögerungszeit dieser Decoder und die Freigabezeit des Speichers in der Regel kürzer als die typische Zugriffszeit des Speichers. Das bedeutet, dass die von den Decodern eingeführte effektive Systemverzögerung vernachlässigbar gering ist. Die 'HCT139-Bausteine bestehen aus zwei einzelnen 2- bis 4-Zeilen-Decodern in einem einzigen Gehäuse. Der Eingang active-low enable (G) kann als Datenleitung in Demultiplexing-Anwendungen verwendet werden. Diese Decoder/Demultiplexer verfügen über vollständig gepufferte Eingänge, von denen jeder nur eine normalisierte Last für seine Treiberschaltung darstellt. Merkmale: • Betriebsspannungsbereich von 4,5 V bis 5,5 V • Ausgänge können bis zu 10 LSTTL-Lasten ansteuern • Niedriger Stromverbrauch, 80-μA Max ICC • Typischer tpd = 10 ns • ±4-mA Ausgangsantrieb bei 5 V • Niedriger Eingangsstrom von 1 μA Max • Die Eingänge sind TTL-Spannungs-kompatibel • Speziell für Hochgeschwindigkeits-Speicherdecoder und Datenübertragung entwickelt Systeme • Integrieren Sie zwei Eingabemöglichkeiten, um die Kaskadierung und/oder den Datenempfang zu vereinfachen0,63 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verpflichtungen. Anschließend sollte man sich überlegen, welche finanziellen Ziele man langfristig erreichen möchte, wie beispielsweise den Kauf einer Immobilie, die Absicherung der Familie oder die Altersvorsorge. Im Bereich Finanzen kann man durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Fonds oder Immobilien eine solide finanzielle Basis schaffen. Dabei ist es wichtig, Risiken zu streuen und eine langfristige Anlagestrategie zu verfolgen. Im Bereich Versicherung ist es ratsam, sich gegen existenzielle Risiken **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verbindlichkeiten. Anschließend sollte man sich überlegen, wie viel Geld man monatlich oder jährlich für die Vorsorge zurücklegen kann und welche Ziele man dabei verfolgt. Im Bereich der Finanzen kann man die private Vorsorge durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds umsetzen. Dabei ist es wichtig, Risiken und Renditechancen abzuwägen und eine diversifizierte Anlagestrategie zu verfolgen. Im Bereich der Versicherung kann man sich gegen bestimmte Risiken wie Krankheit, Un **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Welche Rolle spielt private Vorsorge in den Bereichen Finanzen, Gesundheit und Altersvorsorge und wie kann man sie effektiv planen und umsetzen?
Private Vorsorge spielt eine entscheidende Rolle in den Bereichen Finanzen, Gesundheit und Altersvorsorge, da sie dazu beiträgt, finanzielle Sicherheit und Unabhängigkeit im Alter zu gewährleisten. Um private Vorsorge effektiv zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Zudem sollte man sich über verschiedene Vorsorgeprodukte informieren und diese entsprechend den eigenen Bedürfnissen und Zielen auswählen. Eine regelmäßige Überprüfung und Anpassung der Vorsorgestrategie ist ebenfalls wichtig, um sicherzustellen, dass sie den aktuellen Lebensumständen entspricht. **

Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
Top-Angebote
Produkte zum Begriff Dekoder:
-
L. O. L. Surprise! Dekoder mit TierPuppe - aus Kunststoff, bekannt aus L.O.L. Surprise, Teenager und Erwachsene, badet, Höhe der Puppe: 4 cm, veschiedene Haarfarben, Zubehör für Tiere, Kleidung und Tier im Lieferumfang enthalten, geeignet für Kinder ab 4 Jahren Die ungewöhnliche Puppe von L.O.L. Surprise! entführt Sie in eine Welt der kleinen Rebellen, in der es keine Langeweile gibt. Auf den ersten Blick beeindruckt sie nicht nur durch ihr Aussehen, sondern8,09 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
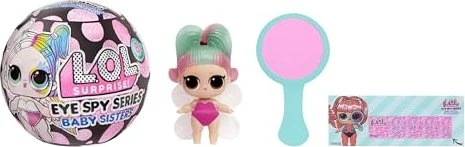
L. O. L. Surprise! Dekoder mit SchwesterchenPuppe - aus Kunststoff, bekannt aus L.O.L. Surprise, Teenager und Erwachsene, badet, Höhe der Puppe: 4,5 cm, veschiedene Haarfarben, Kleidung im Lieferumfang enthalten, geeignet für Kinder ab 4 Jahren Die besondere Puppe von L.O.L. Surprise! wird sowohl kleine als auch große Rebellen und Rebellinnen begeistern. Sie ist eine der Mode-Ikonen, die ihren eigenen unverwechselbaren Stil hat und keine Sch11,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Artdev, Kasse Zubehör, Kassenladenöffner - USB-Dekoder - RJ12 (Epsonanschluss)Der Kassenladenöffner von ARTDEV ist eine innovative Lösung, um Kassenladen effizient zu öffnen, ohne auf einen Bondrucker angewiesen zu sein. Dieser USB-Dekoder ermöglicht die Ansteuerung über den USB-Port eines Computers und ist mit den ESC-Sequenzen der Hersteller Epson, Citizen und Star kompatibel. Die Stromversorgung erfolgt direkt über den USB-Anschluss, wodurch kein zusätzliches Netzteil erforderlich ist. Zwei integrierte LEDs zeigen den aktuellen Betriebszustand an, was die Nutzung noch einfacher macht. Im Lieferumfang ist eine Treiber-CD mit einem Software-Tool enthalten, das die Installation und Nutzung des Geräts unterstützt. Mit kompakten Abmessungen von 56 mm x 25 mm x 85 mm passt der Kassenladenöffner problemlos in jede Umgebung und ist somit eine praktische Ergänzung für jedes Kassensystem. - Öffnung der Kassenlade ohne Bondrucker - Kompatibel mit Epson, Citizen und Star - Stromversorgung über USB-Anschluss - Inklusive Treiber-CD mit Software-Tool.89,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich gegen Risiken wie Krankheit, Berufsunfähigkeit und Pflegebedürftigkeit abzusichern. Bei der Altersvorsorge sollte man verschiedene Optionen wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Vorsorge in Form von Riester- oder Rürup-Rente in Betracht ziehen, um eine ausgewogene Absicherung zu gewährleisten. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes finanzielles Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich frühzeitig abzusichern, um im Alter nicht unerwartet hohe Kosten tragen zu müssen. Eine private Altersvorsorge, wie beispielsweise eine betriebliche Altersvorsorge oder eine private Rentenversicherung, kann ebenfalls dazu beitragen, die finanzielle Sicherheit im Alter zu gewährleisten. Es ist ratsam, sich frühzeitig mit einem Finanzberater oder Versicherungsexperten zu beraten, um **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verpflichtungen. Anschließend sollte man sich überlegen, welche finanziellen Ziele man langfristig erreichen möchte, wie beispielsweise den Kauf einer Immobilie, die Absicherung der Familie oder die Altersvorsorge. Im Bereich Finanzen kann man durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Fonds oder Immobilien eine solide finanzielle Basis schaffen. Dabei ist es wichtig, Risiken zu streuen und eine langfristige Anlagestrategie zu verfolgen. Im Bereich Versicherung ist es ratsam, sich gegen existenzielle Risiken **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verbindlichkeiten. Anschließend sollte man sich überlegen, wie viel Geld man monatlich oder jährlich für die Vorsorge zurücklegen kann und welche Ziele man dabei verfolgt. Im Bereich der Finanzen kann man die private Vorsorge durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds umsetzen. Dabei ist es wichtig, Risiken und Renditechancen abzuwägen und eine diversifizierte Anlagestrategie zu verfolgen. Im Bereich der Versicherung kann man sich gegen bestimmte Risiken wie Krankheit, Un **
Ähnliche Suchbegriffe für Dekoder
-
74HCT 139 - Dekoder / Demultiplexer, 2 auf 4, 4,5 ... 5,5 V, DIP-16Duale 2-Linien- bis 4-Linien-Decoder/Demultiplexer Beschreibung: Die 'HCT139-Bausteine sind für hochleistungsfähige Speicher-Dekodierungs- oder Daten-Routing-Anwendungen konzipiert, die sehr kurze Laufzeitverzögerungen erfordern. In hochleistungsfähigen Speichersystemen können diese Decoder die Auswirkungen der Systemdecodierung minimieren. Beim Einsatz mit Hochgeschwindigkeitsspeichern, die eine schnelle Freigabeschaltung verwenden, sind die Verzögerungszeit dieser Decoder und die Freigabezeit des Speichers in der Regel kürzer als die typische Zugriffszeit des Speichers. Das bedeutet, dass die von den Decodern eingeführte effektive Systemverzögerung vernachlässigbar gering ist. Die 'HCT139-Bausteine bestehen aus zwei einzelnen 2- bis 4-Zeilen-Decodern in einem einzigen Gehäuse. Der Eingang active-low enable (G) kann als Datenleitung in Demultiplexing-Anwendungen verwendet werden. Diese Decoder/Demultiplexer verfügen über vollständig gepufferte Eingänge, von denen jeder nur eine normalisierte Last für seine Treiberschaltung darstellt. Merkmale: • Betriebsspannungsbereich von 4,5 V bis 5,5 V • Ausgänge können bis zu 10 LSTTL-Lasten ansteuern • Niedriger Stromverbrauch, 80-μA Max ICC • Typischer tpd = 10 ns • ±4-mA Ausgangsantrieb bei 5 V • Niedriger Eingangsstrom von 1 μA Max • Die Eingänge sind TTL-Spannungs-kompatibel • Speziell für Hochgeschwindigkeits-Speicherdecoder und Datenübertragung entwickelt Systeme • Integrieren Sie zwei Eingabemöglichkeiten, um die Kaskadierung und/oder den Datenempfang zu vereinfachen0,63 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SMD HC 238 - 3 zu 8 Dekoder/Demultiplexer, 2 ... 6 V, SO-16Hochgeschwindigkeits-CMOS-Logik 3-zu-8-Zeilendecoder-Demultiplexer mit und ohne Invertierung Beschreibung: Bei den 'HC138, 'HC238, 'HCT138 und 'HCT238 handelt es sich um Hochgeschwindigkeits-Silizium-Gate-CMOS-Decoder, die sich gut für die Dekodierung von Speicheradressen oder für Daten-Routing-Anwendungen eignen. Beide Schaltkreise zeichnen sich durch einen niedrigen Stromverbrauch aus, der normalerweise mit CMOS-Schaltkreisen in Verbindung gebracht wird, weisen jedoch Geschwindigkeiten auf, die mit der stromsparenden Schottky-TTL-Logik vergleichbar sind. Beide Schaltungen haben drei binäre Auswahleingänge (A0, A1 und A2). Wenn der Baustein aktiviert ist, bestimmen diese Eingänge, welcher der acht normalerweise hohen Ausgänge der Serie HC/HCT138 auf low geht oder welcher der normalerweise niedrigen Ausgänge der Serie HC/HCT238 auf high geht. Zur Erleichterung der Kaskadierung von Decodern sind zwei aktive Low- und eine aktive High-Freigabe (E1\, E2\ und E3) vorgesehen. Die 8 Ausgänge des Decoders können 10 Schottky-TTL-Äquivalenzlasten mit niedriger Leistung treiben. Merkmale: • Wählen Sie einen von acht Datenausgängen Aktiv niedrig für 138, Aktiv hoch für 238 • I/O-Port oder Speicher-Selektor • Drei Eingänge ermöglichen Eingaben zur Vereinfachung der Kaskadierung • Typische Ausbreitungsverzögerung von 13ns bei VCC = 5V, CL = 15pF, TA = 25°C • Fanout (über Temperaturbereich) - Standard-Ausgaben . . . . . 10 LSTTL-Lasten - Bus-Treiber-Ausgänge . . . . . 15 LSTTL-Lasten • Breiter Betriebstemperaturbereich . . . . -55°C bis 125°C • Ausgewogene Ausbreitungsverzögerung und Übergangszeiten • Signifikante Leistungsreduzierung im Vergleich zu LSTTL-Logik-ICs • HC-Typen - 2V bis 6V Betrieb - Hohe Lärmimmunität: NIL = 30%, NIH = 30% von VCC bei VCC = 5V • HCT-Typen - 4,5V bis 5,5V Betrieb - Direkte LSTTL-Eingangslogik-Kompatibilität, VIL = 0,8V (Max), VIH = 2V (Min) - CMOS-Eingangskompatibilität, Il 1μA bei VOL, VOH0,22 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Asynchroner Logikentwurf mit geringem Energieverbrauch für Viterbi-Dekoder, Taschenbuch von T. Kalavathi Devi Sakthivel,Sakthivel Palaniappan, VerlagAsynchroner Logikentwurf Mit Geringem Energieverbrauch Für Viterbi-dekoder, Taschenbuch Von T. Kalavathi Devi Sakthivel,sakthivel Palaniappan, Verlag Unser Wissen, 978-620-5-85723-6, Seitenanzahl: 5639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Welche Rolle spielt private Vorsorge in den Bereichen Finanzen, Gesundheit und Altersvorsorge und wie kann man sie effektiv planen und umsetzen?
Private Vorsorge spielt eine entscheidende Rolle in den Bereichen Finanzen, Gesundheit und Altersvorsorge, da sie dazu beiträgt, finanzielle Sicherheit und Unabhängigkeit im Alter zu gewährleisten. Um private Vorsorge effektiv zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Zudem sollte man sich über verschiedene Vorsorgeprodukte informieren und diese entsprechend den eigenen Bedürfnissen und Zielen auswählen. Eine regelmäßige Überprüfung und Anpassung der Vorsorgestrategie ist ebenfalls wichtig, um sicherzustellen, dass sie den aktuellen Lebensumständen entspricht. **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.