Domain autopension.de kaufen?
Wir ziehen mit dem Projekt
autopension.de um.
Sind Sie am Kauf der Domain
autopension.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autopension.de kaufen?
Wie funktioniert die steuerbegünstigte Altersvorsorge durch die Rürup-Rente und für wen ist sie besonders geeignet?
Die Rürup-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Sie eignet sich besonders für Selbstständige, Freiberufler und Gutverdiener, da sie hohe steuerliche Vorteile bietet. Die Auszahlungen im Rentenalter sind jedoch voll steuerpflichtig. **
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich gegen Risiken wie Krankheit, Berufsunfähigkeit und Pflegebedürftigkeit abzusichern. Bei der Altersvorsorge sollte man verschiedene Optionen wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Vorsorge in Form von Riester- oder Rürup-Rente in Betracht ziehen, um eine ausgewogene Absicherung zu gewährleisten. **

Ähnliche Suchbegriffe für Geeignet
Top-Angebote
Produkte zum Begriff Geeignet:
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3 / Nachhaltige Marktwirtschaft Rente in Kilowattstunden Altersvorsorge und Altersversorgung, Taschenbuch von Dietmar Helmer, Epubli,3 / Nachhaltige Marktwirtschaft Rente In Kilowattstunden Altersvorsorge Und Altersversorgung, Taschenbuch Von Dietmar Helmer, Epubli, 978-3-8197-5725-9, Seitenanzahl: 32418,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eltako Funk-Aktor, 868MHz, Unterputz, 230V AC, 1k, geeignet für Pulsdrücker, geeignet für Rollladenschalter, geeignet für Jalousieschalter, geeignet fürFunkempfänger, 868MHz, Unterputz, 230V/AC, Geeignet für Pulsdrücker, Geeignet für Rollladenschalter, Geeignet für Jalousieschalter, Geeignet für Jalousie-/Rollladenschalter, Geeignet für Schalter105,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eltako Funk-Aktor, 868MHz, Aufputz, 230V AC, 1k, geeignet für Pulsdrücker, geeignet für Rollladenschalter, geeignet für Jalousieschalter, geeignet für JSchaltaktor Beschattungselemente und Rollladen für einen 230V-Motor. 1+1 Schließer 4A/250V AC, nicht potenzialfrei. Verschlüsselter Funk, bidirektionaler Funk und Repeater-Funktion zuschaltbar. Stand-by-Verlust nur 0,8 Watt. Montage in die 230V-Netzanschlussleitung, zum Beispiel in Zwischendecken. 166mm lang, 46mm breit und 31mm hoch. Mit Kabel-Zugentlastung. Kontaktschaltung im Nulldurchgang zur Schonung der Kontakte und Motoren. Der Motor wird an 1, 2 und N angeschlossen. Beim Ausfall der Versorgungsspannung wird definiert ausgeschaltet. Die Taster können entweder als Richtungstaster oder als Universaltaster eingelernt werden: Örtliche Steuerung mit Universaltaster: Mit jedem Impuls wechselt die Schaltstellung in der Reihenfolge Auf, Halt, Ab, Halt. Örtliche Steuerung mit Richtungstaster: Mit einem Tastimpuls oben wird die Schaltstellung Auf gezielt aktiviert. Mit einem Tastimpuls unten wird hingegen die Schaltstellung Ab gezielt aktiviert. Ein weiterer Impuls von einem der beiden Taster unterbricht den Ablauf sofort. Zentralsteuerung dynamisch ohne Priorität: Mit einem Steuersignal eines als Zentralsteuerungstaster ohne Priorität eingelernten Tasters wird gezielt die Schaltstellung Auf oben oder Ab unten aktiviert. Ohne Priorität deswegen, weil diese Funktion von anderen Steuersignalen übersteuert werden kann. Zentralsteuerung dynamisch mit Priorität: Mit einem Steuersignal von mindestens 2 Sekunden eines als Zentralsteuerungstaster mit Priorität eingelernten Tasters wird gezielt die Schaltstellung Auf oben und Ab unten aktiviert. Mit Priorität deswegen, weil diese Steuersignale nicht von anderen Steuersignalen übersteuert werden können, solange, bis der Zentralbefehl durch einen Tastimpuls Auf oder Ab von dem Zentralsteuertaster wieder aufgehoben wird. Mit einem Steuersignal, z.B. eines als Zentralsteuerungstaster mit Priorität eingelernten FSM61, werden gezielt die Schaltstellung Auf oder A85,97 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter




-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes finanzielles Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich frühzeitig abzusichern, um im Alter nicht unerwartet hohe Kosten tragen zu müssen. Eine private Altersvorsorge, wie beispielsweise eine betriebliche Altersvorsorge oder eine private Rentenversicherung, kann ebenfalls dazu beitragen, die finanzielle Sicherheit im Alter zu gewährleisten. Es ist ratsam, sich frühzeitig mit einem Finanzberater oder Versicherungsexperten zu beraten, um **
-
Was sind die Vorteile und Nachteile der Riester-Rente, und für wen ist diese Art der Altersvorsorge geeignet?
Die Riester-Rente bietet staatliche Zulagen und Steuervorteile, die die Rendite erhöhen können. Allerdings sind die Kosten oft hoch und die Flexibilität eingeschränkt. Die Riester-Rente eignet sich vor allem für Arbeitnehmer mit Kindern und niedrigem Einkommen, die von den staatlichen Zulagen profitieren können. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verpflichtungen. Anschließend sollte man sich überlegen, welche finanziellen Ziele man langfristig erreichen möchte, wie beispielsweise den Kauf einer Immobilie, die Absicherung der Familie oder die Altersvorsorge. Im Bereich Finanzen kann man durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Fonds oder Immobilien eine solide finanzielle Basis schaffen. Dabei ist es wichtig, Risiken zu streuen und eine langfristige Anlagestrategie zu verfolgen. Im Bereich Versicherung ist es ratsam, sich gegen existenzielle Risiken **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verbindlichkeiten. Anschließend sollte man sich überlegen, wie viel Geld man monatlich oder jährlich für die Vorsorge zurücklegen kann und welche Ziele man dabei verfolgt. Im Bereich der Finanzen kann man die private Vorsorge durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds umsetzen. Dabei ist es wichtig, Risiken und Renditechancen abzuwägen und eine diversifizierte Anlagestrategie zu verfolgen. Im Bereich der Versicherung kann man sich gegen bestimmte Risiken wie Krankheit, Un **


Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
Welche Rolle spielt private Vorsorge in den Bereichen Finanzen, Gesundheit und Altersvorsorge und wie kann man sie effektiv planen und umsetzen?
Private Vorsorge spielt eine entscheidende Rolle in den Bereichen Finanzen, Gesundheit und Altersvorsorge, da sie dazu beiträgt, finanzielle Sicherheit und Unabhängigkeit im Alter zu gewährleisten. Um private Vorsorge effektiv zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Zudem sollte man sich über verschiedene Vorsorgeprodukte informieren und diese entsprechend den eigenen Bedürfnissen und Zielen auswählen. Eine regelmäßige Überprüfung und Anpassung der Vorsorgestrategie ist ebenfalls wichtig, um sicherzustellen, dass sie den aktuellen Lebensumständen entspricht. **
Top-Angebote
Produkte zum Begriff Geeignet:
-
KOHL Verlag Rente und Altersvorsorge unter der LupeZukunft planen – Wissen, das trägt: Arbeitsheft zur Berufsvorbereitung, Wirtschafts- & Sozialpolitik und AltersvorsorgeDieses umfassende Arbeitsheft richtet sich an Schülerinnen und Schüler der Sekundarstufe (Klassen 8 bis 10) und bietet eine fundierte Einführung in zentrale Themen der Berufs- und Lebensplanung. Es eignet sich ideal für den Einsatz im Wirtschafts- und Politikunterricht und fördert eigenständiges Arbeiten durch klar strukturierte Arbeitsblätter mit informativen Texten, praxisbezogenen Aufgaben sowie vollständigen Lösungen zur Selbstkontrolle.Gesellschaft verstehen – Verantwortung übernehmenAutor Holger Cebulla vermittelt in diesem Band elementares Gesellschaftswissen rund um das soziale Gefüge der Bundesrepublik Deutschland. Das Heft sensibilisiert junge Menschen für Themen wie Wachstum, Inflation, Zinsen, Finanzplanung, Arbeitsrecht und die Rolle der sozialen Sicherungssysteme. Auch die Bedeutung des Ehrenamts und der aktiven Teilhabe an gesellschaftlichen Entwicklungen wird aufgegriffen.Rente verstehen – Weichen richtig stellenIm Mittelpunkt steht die anschauliche Erklärung der gesetzlichen Altersvorsorge: von den Ursprüngen unter Bismarck bis zum heutigen Umlageverfahren der Rentenversicherung. Die Schülerinnen und Schüler lernen, warum das demografische Gleichgewicht eine Herausforderung für das Rentensystem darstellt – und weshalb es sinnvoll ist, sich frühzeitig mit der Thematik zu beschäftigen.Private Vorsorge als ErgänzungEin Schwerpunkt liegt auf der privaten Altersvorsorge: Die verschiedenen Möglichkeiten – etwa Riester-Rente, betriebliche Altersversorgung, Bank- und Fondssparen oder vermögenswirksame Leistungen – werden verständlich aufbereitet. Dabei wird auch der Einfluss von Inflation, Zinsschwankungen und wirtschaftlichen Entwicklungen auf die Altersvorsorge thematisiert.Bildung, die vorbereitet – auf Beruf und LebenDas Heft ist nicht nur ein Werkzeug zur Berufsvorbereitung, sondern auch ein Beitrag zur ökonomischen Bildung: Volkswirtschaftliche Zusammenhänge und Grundlagen der Wirtschafts- und Sozialpolitik werden durch Aufgabenformate, Beispiele und einen abschließenden Multiple-Choice-Test greifbar gemacht. Es vermittelt Wissen, das jungen Menschen hilft, finanzielle Entscheidungen eigenverantwortlich und informiert zu treffen.Jetzt entdecken – weil Altersvorsorge, Finanzkompetenz und gesellschaftliches Wissen früh beginnen sollten!44 Seiten, mit Lösungen16,80 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
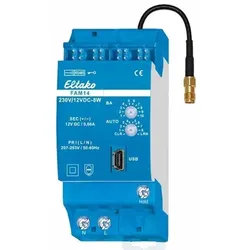
Eltako Funk-Aktor, 868MHz, REG, geeignet für Dimmer, geeignet für Pulsdrücker, geeignet für Rollladenschalter, geeignet für Jalousieschalter, geeignet fFunk-Antennenmodul für den Eltako-RS485-Bus mit austauschbarer Antenne. Mit integriertem Schaltnetzteil 12V DC-1A. Bidirektional. Stand-by-Verlust nur 1 Watt. Bei Bedarf kann eine Funkantenne FA250 oder FA200 angeschlossen werden. Reiheneinbaugerät für Montage auf Tragschiene DIN-EN 60715 TH35. 2 Teilungseinheiten = 36mm breit, 58mm tief. Versorgungsspannung 230V. Im Lieferumfang enthalten sind 2 Abschlusswiderstände zum Aufstecken mit Aufdruck ?, 1/2 TE, 3 Steckbrücken 1 TE (davon 1 Ersatz), 2 Steckbrücken 1/2 TE (davon 1 Ersatz). Das Funk-Antennenmodul FAM14 empfängt und prüft alle Signale der Funksender und Repeater in seinem Empfangsbereich. Diese werden über eine RS485-Schnittstelle an nachgeschaltete RS485-Bus-Schaltaktoren weitergegeben: Bis zu 126 Kanäle können an den RS485-Bus angeschlossen werden. Querverdrahtung Bus und Stromversorgung mit Steckbrücke. Sind die Leitungen des RS485-Bus länger als 2m, muss am letzten Aktor der beiliegende zweite Abschlusswiderstand aufgesteckt werden. Mini-USB zum Anschluss eines PC zur Erstellung einer Geräteliste, zur Konfiguration der Aktoren mit Hilfe des PC-Tools PCT14 und zur Datensicherung. Ein Legalisierungs-Code für den Download des PCT14 von der Eltako-Homepage www.eltako.de liegt dem FAM14 bei. An den Klemmen Hold und GND werden Gateways FGW14 angeschlossen, wenn diese einen PC mit RS232-Bus verbinden und/oder bis zu 3 Funk-Empfangsmodule FEM mit einem Sub-Bus RS485 verbinden. Mit dem Betriebsarten-Drehschalter BA lassen sich 10 unterschiedliche Betriebsarten gemäß Bedienungsanleitung einstellen. Die LED oben zeigt alle im Empfangsbereich wahrgenommenen Funkbefehle durch kurzes Aufblinken an. Die LED unten leuchtet grün, wenn vom PC-Tool PCT14 eine Verbindung zum FAM14 hergestellt wurde. Beim Lesen oder Schreiben von Daten flackert die grüne LED. Die grüne LED erlischt, wenn vom PC-Tool PCT14 die Verbindung zum FAM14 getrennt wurde. Im Lieferumfang: PCT14. Das PC-Tool für die Baureihe 14. PCT14 ist ein Tool (Dienstprogramm) für PC, um die Einstellungen von Eltako-Gebäudefunk-Aktoren der Baureihe 14 zu erfassen, zu verändern, zu speichern und auch wieder einzuspielen. Es gehört zum Lieferumfang des FAM14 und kann per Download geladen werden. Das Passwort befindet sich in der FAM14-Verpackung. Schnellstartanleitung, nach dem Download des Installationsordners: 1. Verbindung zwischen PC und FAM14 herstellen: Verbinden Sie den PC und den Mini-USB-Anschluss des FAM14 mit einem USB-Kabel. Eventuell muss der Treiber installiert werden, der sich im Installationsordner befindet. Bei erfolgreicher Verbindung wird in der Statuszeile der verwendete COM-Port angezeigt. 2. Geräteliste erstellen, nach der Installation der Aktoren: Klicken Sie im linken Fensterbereich mit der rechten Maustaste, um das Kontextmenü anzuzeigen. Wählen Sie den Kontextmenübefehl Geräteliste aktualisieren und Gerätespeicher auslesen. Nachdem der RS485-Bus abgefragt wurde, werden alle verfügbaren Geräte angezeigt. Es können weitere Aktionen durch das Ausführen von Befehlen des Kontextmenüs durchgeführt werden. Das Kontextmenü wird durch Klicken mit der rechten Maustaste angezeigt. Am unteren Rand des Programmfensters befindet sich die Statuszeile, in welcher Informationen zu den Kontextmenü-Befehlen angezeigt werden. Weitere Informationen können mit Klick auf Hilfe abgerufen werden.130,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3 / Nachhaltige Marktwirtschaft Rente in Kilowattstunden Altersvorsorge und Altersversorgung, Taschenbuch von Dietmar Helmer, Epubli,3 / Nachhaltige Marktwirtschaft Rente In Kilowattstunden Altersvorsorge Und Altersversorgung, Taschenbuch Von Dietmar Helmer, Epubli, 978-3-8197-5725-9, Seitenanzahl: 32418,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die steuerbegünstigte Altersvorsorge durch die Rürup-Rente und für wen ist sie besonders geeignet?
Die Rürup-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Sie eignet sich besonders für Selbstständige, Freiberufler und Gutverdiener, da sie hohe steuerliche Vorteile bietet. Die Auszahlungen im Rentenalter sind jedoch voll steuerpflichtig. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich gegen Risiken wie Krankheit, Berufsunfähigkeit und Pflegebedürftigkeit abzusichern. Bei der Altersvorsorge sollte man verschiedene Optionen wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Vorsorge in Form von Riester- oder Rürup-Rente in Betracht ziehen, um eine ausgewogene Absicherung zu gewährleisten. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes finanzielles Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich frühzeitig abzusichern, um im Alter nicht unerwartet hohe Kosten tragen zu müssen. Eine private Altersvorsorge, wie beispielsweise eine betriebliche Altersvorsorge oder eine private Rentenversicherung, kann ebenfalls dazu beitragen, die finanzielle Sicherheit im Alter zu gewährleisten. Es ist ratsam, sich frühzeitig mit einem Finanzberater oder Versicherungsexperten zu beraten, um **
-
Was sind die Vorteile und Nachteile der Riester-Rente, und für wen ist diese Art der Altersvorsorge geeignet?
Die Riester-Rente bietet staatliche Zulagen und Steuervorteile, die die Rendite erhöhen können. Allerdings sind die Kosten oft hoch und die Flexibilität eingeschränkt. Die Riester-Rente eignet sich vor allem für Arbeitnehmer mit Kindern und niedrigem Einkommen, die von den staatlichen Zulagen profitieren können. **
Ähnliche Suchbegriffe für Geeignet
-
Eltako Funk-Aktor, 868MHz, Unterputz, 230V AC, 1k, geeignet für Pulsdrücker, geeignet für Rollladenschalter, geeignet für Jalousieschalter, geeignet fürFunkempfänger, 868MHz, Unterputz, 230V/AC, Geeignet für Pulsdrücker, Geeignet für Rollladenschalter, Geeignet für Jalousieschalter, Geeignet für Jalousie-/Rollladenschalter, Geeignet für Schalter105,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eltako Funk-Aktor, 868MHz, Aufputz, 230V AC, 1k, geeignet für Pulsdrücker, geeignet für Rollladenschalter, geeignet für Jalousieschalter, geeignet für JSchaltaktor Beschattungselemente und Rollladen für einen 230V-Motor. 1+1 Schließer 4A/250V AC, nicht potenzialfrei. Verschlüsselter Funk, bidirektionaler Funk und Repeater-Funktion zuschaltbar. Stand-by-Verlust nur 0,8 Watt. Montage in die 230V-Netzanschlussleitung, zum Beispiel in Zwischendecken. 166mm lang, 46mm breit und 31mm hoch. Mit Kabel-Zugentlastung. Kontaktschaltung im Nulldurchgang zur Schonung der Kontakte und Motoren. Der Motor wird an 1, 2 und N angeschlossen. Beim Ausfall der Versorgungsspannung wird definiert ausgeschaltet. Die Taster können entweder als Richtungstaster oder als Universaltaster eingelernt werden: Örtliche Steuerung mit Universaltaster: Mit jedem Impuls wechselt die Schaltstellung in der Reihenfolge Auf, Halt, Ab, Halt. Örtliche Steuerung mit Richtungstaster: Mit einem Tastimpuls oben wird die Schaltstellung Auf gezielt aktiviert. Mit einem Tastimpuls unten wird hingegen die Schaltstellung Ab gezielt aktiviert. Ein weiterer Impuls von einem der beiden Taster unterbricht den Ablauf sofort. Zentralsteuerung dynamisch ohne Priorität: Mit einem Steuersignal eines als Zentralsteuerungstaster ohne Priorität eingelernten Tasters wird gezielt die Schaltstellung Auf oben oder Ab unten aktiviert. Ohne Priorität deswegen, weil diese Funktion von anderen Steuersignalen übersteuert werden kann. Zentralsteuerung dynamisch mit Priorität: Mit einem Steuersignal von mindestens 2 Sekunden eines als Zentralsteuerungstaster mit Priorität eingelernten Tasters wird gezielt die Schaltstellung Auf oben und Ab unten aktiviert. Mit Priorität deswegen, weil diese Steuersignale nicht von anderen Steuersignalen übersteuert werden können, solange, bis der Zentralbefehl durch einen Tastimpuls Auf oder Ab von dem Zentralsteuertaster wieder aufgehoben wird. Mit einem Steuersignal, z.B. eines als Zentralsteuerungstaster mit Priorität eingelernten FSM61, werden gezielt die Schaltstellung Auf oder A85,97 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Merten System M Bedienelement, 2f, polarweiß, mit Abdeckung, geeignet für Dimmeinsatz, geeignet für Jalousieeinsatz, geeignet für SchalteinsatzFür System M. Mit Drehknopf und vier Tastflächen. Die um den Drehknopf angeordneten Leuchtsegmente zeigen den Status oder dienen als Orientierungsbeleuchtungxx Funktionen Lokal schalten, Szenen aufrufen/ speichern -Elektronik-Schalt-Einsatz. Relais-Schalt-Einsatz. Lokal beide Kanäle separat schalten -Elektronik-Schalt-Einsatz, 2fach. Relais-Schalt-Einsatz, 2fach. Lokal schalten/ dimmen, Szenen aufrufen/ speichern -Universal-Dimmer-Einsatz. Steuerungs-Einsatz 1-10 V. DALI-Steuerungs-Einsatz. Lokal beide Kanäle separat schalten/ dimmen -Universal-Dimmer-Einsatz, 2fach. Lokal Jalousien/ Rollladen steuern, Szenen aufrufen/ speichern -Jalousiesteuerungs-Einsatz. Global schalten, dimmen, Jalousien/ Rollladen steuern, Szenen aufrufen/ speichern -Zentralstellen-Einsatz. Bedienelemente 4 Tasten. Dreh-/Druckknopf. Anzeigeelemente 8 LED-Segmente. Anschluss Modul-Schnittstelle. Zu komplettieren mit Elektronik-Schalt-Einsatz MEG5151-0000. Elektronik-Schalt-Einsatz, 2fach MEG5152-0000. Relais-Schalt-Einsatz MEG5161-0000. Relais-Schalt-Einsatz, 2fach MEG5162-0000. Jalousiesteuerungs-Einsatz MEG5165-0000. Universal-Dimmer-Einsatz MEG5171-0000. Universal-Dimmer-Einsatz, 2fach MEG5172-0000. Steuerungs-Einsatz 1-10 V MEG5180-0000. DALI-Steuerungs-Einsatz MEG5185-0000. Material Thermoplast edelmatt. Farbe polarweiß.80,91 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Merten System M Bedienelement, 2f, aktivweiß, mit Abdeckung, geeignet für Dimmeinsatz, geeignet für Jalousieeinsatz, geeignet für SchalteinsatzFür System M. Mit Drehknopf und vier Tastflächen. Die um den Drehknopf angeordneten Leuchtsegmente zeigen den Status oder dienen als Orientierungsbeleuchtungxx Funktionen Lokal schalten, Szenen aufrufen/ speichern -Elektronik-Schalt-Einsatz. Relais-Schalt-Einsatz. Lokal beide Kanäle separat schalten -Elektronik-Schalt-Einsatz, 2fach. Relais-Schalt-Einsatz, 2fach. Lokal schalten/ dimmen, Szenen aufrufen/ speichern -Universal-Dimmer-Einsatz. Steuerungs-Einsatz 1-10 V. DALI-Steuerungs-Einsatz. Lokal beide Kanäle separat schalten/ dimmen -Universal-Dimmer-Einsatz, 2fach. Lokal Jalousien/ Rollladen steuern, Szenen aufrufen/ speichern -Jalousiesteuerungs-Einsatz. Global schalten, dimmen, Jalousien/ Rollladen steuern, Szenen aufrufen/ speichern -Zentralstellen-Einsatz. Bedienelemente 4 Tasten. Dreh-/Druckknopf. Anzeigeelemente 8 LED-Segmente. Anschluss Modul-Schnittstelle. Zu komplettieren mit Elektronik-Schalt-Einsatz MEG5151-0000. Elektronik-Schalt-Einsatz, 2fach MEG5152-0000. Relais-Schalt-Einsatz MEG5161-0000. Relais-Schalt-Einsatz, 2fach MEG5162-0000. Jalousiesteuerungs-Einsatz MEG5165-0000. Universal-Dimmer-Einsatz MEG5171-0000. Universal-Dimmer-Einsatz, 2fach MEG5172-0000. Steuerungs-Einsatz 1-10 V MEG5180-0000. DALI-Steuerungs-Einsatz MEG5185-0000. Material Thermoplast brillant, antibakteriell. Glatte und selbstdesinfizierende Oberfläche mit antibakterieller Wirkung. Farbe ähnlich RAL 9016. Farbe aktivweiß glänzend.85,16 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verpflichtungen. Anschließend sollte man sich überlegen, welche finanziellen Ziele man langfristig erreichen möchte, wie beispielsweise den Kauf einer Immobilie, die Absicherung der Familie oder die Altersvorsorge. Im Bereich Finanzen kann man durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Fonds oder Immobilien eine solide finanzielle Basis schaffen. Dabei ist es wichtig, Risiken zu streuen und eine langfristige Anlagestrategie zu verfolgen. Im Bereich Versicherung ist es ratsam, sich gegen existenzielle Risiken **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Zukunft, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Zukunft ist es wichtig, zunächst eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen. Dazu gehört die Analyse der Einnahmen, Ausgaben und bestehenden Verbindlichkeiten. Anschließend sollte man sich überlegen, wie viel Geld man monatlich oder jährlich für die Vorsorge zurücklegen kann und welche Ziele man dabei verfolgt. Im Bereich der Finanzen kann man die private Vorsorge durch regelmäßiges Sparen und Investieren in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds umsetzen. Dabei ist es wichtig, Risiken und Renditechancen abzuwägen und eine diversifizierte Anlagestrategie zu verfolgen. Im Bereich der Versicherung kann man sich gegen bestimmte Risiken wie Krankheit, Un **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Welche Rolle spielt private Vorsorge in den Bereichen Finanzen, Gesundheit und Altersvorsorge und wie kann man sie effektiv planen und umsetzen?
Private Vorsorge spielt eine entscheidende Rolle in den Bereichen Finanzen, Gesundheit und Altersvorsorge, da sie dazu beiträgt, finanzielle Sicherheit und Unabhängigkeit im Alter zu gewährleisten. Um private Vorsorge effektiv zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Zudem sollte man sich über verschiedene Vorsorgeprodukte informieren und diese entsprechend den eigenen Bedürfnissen und Zielen auswählen. Eine regelmäßige Überprüfung und Anpassung der Vorsorgestrategie ist ebenfalls wichtig, um sicherzustellen, dass sie den aktuellen Lebensumständen entspricht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.